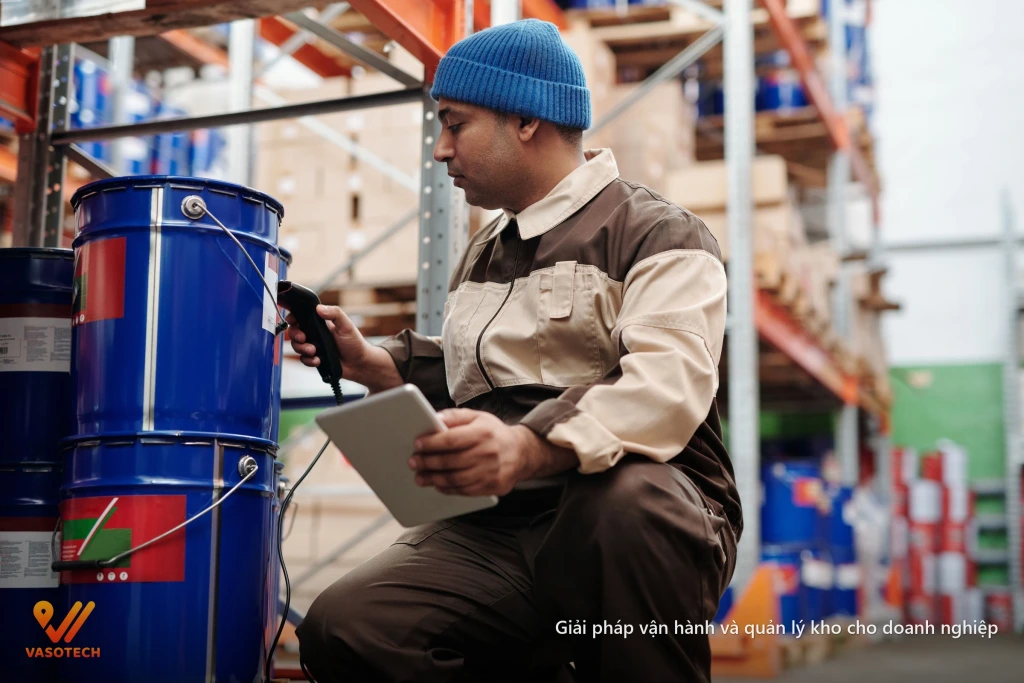
Biên bản xử lý chênh lệch kiểm kê là văn bản ghi nhận kết quả đối chiếu giữa số liệu sổ sách và số liệu kiểm kê thực tế, đồng thời xác định nguyên nhân, trách nhiệm và phương án xử lý phần chênh lệch. Cách lập biên bản xử lý chênh lệch kiểm kê đúng chuẩn kế toán cần đảm bảo đầy đủ căn cứ pháp lý, chữ ký các bên liên quan và phương án hạch toán rõ ràng để tránh rủi ro về thuế và kiểm toán.
Điểm chính:
- Biên bản xử lý chênh lệch kiểm kê là chứng từ bắt buộc để hợp thức hóa việc điều chỉnh tồn kho trên sổ sách.
- Nội dung biên bản cần thể hiện rõ số liệu chênh lệch, nguyên nhân, trách nhiệm và phương án xử lý.
- Quy trình lập biên bản gồm các bước: lập biên bản kiểm kê, xác định chênh lệch, họp xử lý, phê duyệt và hạch toán.
- Hạch toán chênh lệch phải tuân thủ Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC tùy chế độ kế toán doanh nghiệp áp dụng.
- Phần mềm quản lý kho giúp giảm thiểu chênh lệch phát sinh và lưu vết phê duyệt biên bản rõ ràng.
Hệ thống báo còn 40 thùng, ra kệ chỉ thấy 32. Anh/chị gọi thủ kho lên hỏi, thủ kho nói “em không nhớ đã xuất cho ai”. Đây là tình huống quen thuộc ở nhiều kho hàng, và nếu không có biên bản xử lý chênh lệch kiểm kê hợp lệ, kế toán không có căn cứ để điều chỉnh sổ sách, còn doanh nghiệp thì đối mặt rủi ro thuế khi quyết toán. Bài viết này hướng dẫn anh/chị cách lập biên bản xử lý chênh lệch kiểm kê đúng chuẩn kế toán, từ thời điểm cần lập, nội dung bắt buộc, quy trình phê duyệt đến cách hạch toán và những lưu ý tránh rủi ro thuế.
Khi nào cần lập biên bản xử lý chênh lệch kiểm kê?
Cần lập biên bản xử lý chênh lệch kiểm kê ngay khi kết quả kiểm kê thực tế không khớp với số liệu tồn kho trên sổ sách kế toán, bất kể chênh lệch là thừa hay thiếu, giá trị lớn hay nhỏ. Đây là bước bắt buộc để hợp thức hóa việc điều chỉnh số liệu trên hệ thống và sổ kế toán.
Các trường hợp phát sinh chênh lệch phổ biến
Chênh lệch kiểm kê thường phát sinh từ các nguyên nhân sau:
- Sai sót trong quá trình nhập liệu: Nhập sai số lượng, sai mã SKU, sai đơn vị tính khi làm phiếu nhập kho hoặc phiếu xuất kho.
- Thất thoát trong quá trình lưu trữ: Hàng hóa bị hư hỏng, hết hạn sử dụng, bay hơi, co ngót tự nhiên hoặc bị mất mát không xác định được nguyên nhân.
- Sai lệch do quy trình xuất nhập: Xuất kho nhưng chưa ghi nhận phiếu, ghi nhận phiếu nhưng chưa xuất hàng thực tế, hoặc xuất nhầm mã hàng.
- Gian lận hoặc cố ý làm sai: Trường hợp nghiêm trọng cần xử lý theo quy chế nội bộ và có thể liên quan đến trách nhiệm hình sự.
Góc nhìn từ VASO: Phần lớn chênh lệch kiểm kê không đến từ gian lận mà đến từ việc dữ liệu nhập tay bị sai lệch và quy trình xuất nhập không được ghi nhận kịp thời. Khi mọi giao dịch kho đều được quét mã và ghi nhận theo thời gian thực, số lượng chênh lệch phát sinh sẽ giảm đáng kể.
Căn cứ pháp lý bắt buộc phải lập biên bản
Theo quy định tại Thông tư 200/2014/TT-BTC (áp dụng cho doanh nghiệp lớn) và Thông tư 133/2016/TT-BTC (áp dụng cho doanh nghiệp nhỏ và vừa), kết quả kiểm kê tài sản, hàng tồn kho phải được phản ánh trung thực trên sổ kế toán. Khi có chênh lệch giữa số liệu thực tế và sổ sách, doanh nghiệp phải:
- Lập biên bản kiểm kê ghi nhận số liệu thực tế.
- Xác định nguyên nhân chênh lệch.
- Lập biên bản xử lý chênh lệch kiểm kê để làm căn cứ điều chỉnh sổ sách.
- Hạch toán khoản chênh lệch theo quy định.
Thiếu biên bản xử lý, cơ quan thuế có thể loại chi phí hoặc truy thu thuế đối với các khoản chênh lệch không có chứng từ hợp lệ.
Các nội dung bắt buộc trong biên bản xử lý chênh lệch
Một biên bản xử lý chênh lệch kiểm kê hợp lệ cần có đầy đủ các nội dung theo quy định của Luật Kế toán và các thông tư hướng dẫn. Thiếu bất kỳ nội dung nào cũng có thể khiến biên bản không được chấp nhận khi quyết toán thuế.
Thông tin định danh và thời điểm kiểm kê
Biên bản cần ghi rõ:
- Tên doanh nghiệp, địa chỉ, mã số thuế: Xác định chủ thể lập biên bản.
- Số biên bản và ngày lập: Đánh số liên tục theo năm để dễ truy xuất.
- Thời điểm kiểm kê: Ghi rõ ngày giờ bắt đầu và kết thúc kiểm kê.
- Phạm vi kiểm kê: Toàn bộ kho hay chỉ một khu vực, một nhóm hàng cụ thể.
- Thành phần tham gia: Người chủ trì kiểm kê, kế toán kho, thủ kho, người giám sát (nếu có).
Bảng tổng hợp số liệu chênh lệch
Đây là phần quan trọng nhất của biên bản. Bảng tổng hợp cần thể hiện theo từng mã hàng:
| Mã SKU | Tên hàng hóa | Đơn vị tính | Số lượng sổ sách | Số lượng thực tế | Chênh lệch | Giá trị chênh lệch (VNĐ) |
|---|---|---|---|---|---|---|
| SP001 | Ống nhựa PVC 21mm | Mét | 40 | 32 | -8 | -1.200.000 |
| SP002 | Van đồng 15mm | Cái | 100 | 105 | +5 | +750.000 |
Bảng tổng hợp nên được đính kèm cùng biên bản kiểm kê chi tiết để làm căn cứ đối chiếu.
Nguyên nhân chênh lệch và trách nhiệm liên quan
Với mỗi khoản chênh lệch, biên bản cần nêu rõ:
- Nguyên nhân khách quan: Hàng hóa hao hụt tự nhiên, bay hơi, co ngót trong quá trình bảo quản.
- Nguyên nhân chủ quan: Sai sót nhập liệu, quy trình xuất nhập không chặt chẽ, thiếu trách nhiệm của cá nhân liên quan.
- Xác định trách nhiệm: Ai chịu trách nhiệm bồi thường (nếu có), ai chịu trách nhiệm điều chỉnh quy trình để tránh tái diễn.
Phương án xử lý và chữ ký phê duyệt
Phương án xử lý cần cụ thể với từng khoản chênh lệch:
- Chênh lệch thiếu trong định mức: Hạch toán vào chi phí sản xuất kinh doanh.
- Chênh lệch thiếu ngoài định mức: Cá nhân liên quan bồi thường, phần còn lại hạch toán chi phí.
- Chênh lệch thừa: Ghi tăng thu nhập khác hoặc giảm giá vốn hàng bán tùy theo nguyên nhân xác định được.
Cuối biên bản cần có đầy đủ chữ ký của: người lập biên bản, kế toán trưởng, thủ kho, người chủ trì kiểm kê và giám đốc phê duyệt.
Quy trình lập và phê duyệt biên bản xử lý chênh lệch
Quy trình lập biên bản xử lý chênh lệch kiểm kê cần tuân thủ trình tự chặt chẽ để đảm bảo tính pháp lý của chứng từ. Dưới đây là 6 bước chuẩn mà doanh nghiệp có thể áp dụng ngay.
Bước 1: Hoàn thành biên bản kiểm kê thực tế
Trước khi lập biên bản xử lý, cần có biên bản kiểm kê ghi nhận số liệu thực tế tại thời điểm kiểm kê. Biên bản kiểm kê cần được lập ngay tại hiện trường, có chữ ký xác nhận của người kiểm đếm và thủ kho. Số liệu kiểm kê phải được ghi chép trung thực, không chỉnh sửa sau khi đã ký.
Bước 2: Đối chiếu sổ sách và xác định chênh lệch
Kế toán kho tiến hành đối chiếu số liệu kiểm kê thực tế với số liệu tồn kho trên sổ sách tại cùng thời điểm. Mọi chênh lệch phát sinh cần được liệt kê chi tiết theo từng mã hàng, không gộp chung các khoản thừa và thiếu để bù trừ.
Bước 3: Tìm hiểu và xác định nguyên nhân
Với mỗi khoản chênh lệch, cần làm rõ nguyên nhân bằng cách:
- Rà soát lại phiếu nhập kho, phiếu xuất kho trong kỳ.
- Kiểm tra nhật ký thao tác trên hệ thống (nếu có phần mềm quản lý kho).
- Phỏng vấn trực tiếp thủ kho và nhân viên liên quan.
- Kiểm tra thực tế khu vực lưu trữ, bao bì, điều kiện bảo quản.
Bước 4: Họp xử lý và đề xuất phương án
Tổ chức cuộc họp giữa các bên liên quan gồm: giám đốc hoặc người được ủy quyền, kế toán trưởng, thủ kho, trưởng bộ phận kho. Cuộc họp cần đi đến thống nhất về nguyên nhân, trách nhiệm và phương án xử lý cho từng khoản chênh lệch.
Bước 5: Lập biên bản xử lý và trình ký phê duyệt
Dựa trên kết quả cuộc họp, lập biên bản xử lý chênh lệch kiểm kê với đầy đủ nội dung đã nêu ở phần trên. Biên bản cần được trình ký theo thứ tự: người lập → kế toán trưởng → giám đốc phê duyệt. Chữ ký phải là chữ ký tươi hoặc chữ ký số hợp lệ.
Bước 6: Lưu trữ và thực hiện hạch toán
Biên bản sau khi được phê duyệt là căn cứ pháp lý để kế toán thực hiện bút toán điều chỉnh. Biên bản cần được lưu trữ cùng hồ sơ kiểm kê theo quy định về lưu trữ chứng từ kế toán (tối thiểu 10 năm đối với chứng từ kế toán theo Luật Kế toán).
Cách hạch toán kế toán cho chênh lệch kiểm kê
Hạch toán chênh lệch kiểm kê phải tuân thủ chế độ kế toán doanh nghiệp đang áp dụng. Dưới đây là hướng dẫn theo Thông tư 200/2014/TT-BTC, áp dụng phổ biến cho doanh nghiệp vừa và lớn.
Hạch toán chênh lệch thiếu (tồn thực tế thấp hơn sổ sách)
Trường hợp thiếu trong định mức hao hụt cho phép:
Kế toán ghi nhận vào chi phí sản xuất kinh doanh:
- Nợ TK 632 – Giá vốn hàng bán (hoặc TK 642 – Chi phí quản lý doanh nghiệp)
- Có TK 156 – Hàng hóa (hoặc TK 152 – Nguyên vật liệu, TK 155 – Thành phẩm)
Trường hợp thiếu ngoài định mức, xác định được cá nhân chịu trách nhiệm:
- Nợ TK 138 – Phải thu khác (phần cá nhân bồi thường)
- Nợ TK 632 – Giá vốn hàng bán (phần doanh nghiệp chịu)
- Có TK 156 – Hàng hóa
Trường hợp thiếu chưa xác định được nguyên nhân:
- Nợ TK 1381 – Tài sản thiếu chờ xử lý
- Có TK 156 – Hàng hóa
Khi có quyết định xử lý, kế toán chuyển từ TK 1381 sang tài khoản chi phí hoặc tài khoản phải thu tương ứng.
Hạch toán chênh lệch thừa (tồn thực tế cao hơn sổ sách)
Trường hợp thừa xác định được nguyên nhân do nhập sai hoặc xuất sai:
Kế toán điều chỉnh lại bút toán sai sót ban đầu.
Trường hợp thừa không xác định được nguyên nhân:
- Nợ TK 156 – Hàng hóa
- Có TK 711 – Thu nhập khác
Khoản thu nhập khác này sẽ được tính vào thu nhập chịu thuế thu nhập doanh nghiệp khi quyết toán.
Ví dụ minh họa hạch toán
Ví dụ giả định: Công ty A kiểm kê kho nguyên vật liệu, phát hiện thiếu 8 mét ống nhựa PVC 21mm trị giá 1.200.000 đồng. Qua điều tra, xác định do thủ kho xuất cho xưởng sản xuất nhưng quên ghi phiếu. Phương án xử lý: điều chỉnh bổ sung phiếu xuất kho. Kế toán hạch toán:
- Nợ TK 621 – Chi phí nguyên vật liệu trực tiếp: 1.200.000 đồng
- Có TK 152 – Nguyên vật liệu: 1.200.000 đồng
Ví dụ giả định khác: Công ty B kiểm kê phát hiện thừa 5 cái van đồng 15mm trị giá 750.000 đồng, không xác định được nguyên nhân. Phương án xử lý: ghi tăng thu nhập khác. Kế toán hạch toán:
- Nợ TK 156 – Hàng hóa: 750.000 đồng
- Có TK 711 – Thu nhập khác: 750.000 đồng
Lưu ý khi lập biên bản để tránh rủi ro thuế
Cơ quan thuế thường xem xét rất kỹ các khoản chênh lệch kiểm kê, đặc biệt là chênh lệch thiếu có giá trị lớn. Để tránh rủi ro bị loại chi phí hoặc truy thu thuế, anh/chị cần lưu ý các điểm sau.
Không bù trừ thừa thiếu giữa các mã hàng
Mỗi mã hàng phải được xử lý chênh lệch riêng biệt. Việc lấy khoản thừa của mã này bù cho khoản thiếu của mã khác là sai nguyên tắc kế toán và có thể bị cơ quan thuế bác bỏ toàn bộ biên bản.
Đảm bảo tính nhất quán giữa biên bản và hồ sơ
Số liệu trong biên bản xử lý chênh lệch kiểm kê phải khớp với:
- Biên bản kiểm kê thực tế.
- Bảng tổng hợp kết quả kiểm kê.
- Sổ kế toán chi tiết hàng tồn kho.
- Các phiếu nhập kho, phiếu xuất kho liên quan trong kỳ.
Bất kỳ sự không khớp nào cũng có thể khiến cơ quan thuế nghi ngờ tính trung thực của hồ sơ.
Xác định rõ định mức hao hụt
Doanh nghiệp nên xây dựng và ban hành định mức hao hụt tự nhiên cho từng nhóm hàng hóa. Định mức này cần được phê duyệt bằng văn bản nội bộ và là căn cứ để phân loại chênh lệch trong định mức hay ngoài định mức. Chênh lệch trong định mức được chấp nhận là chi phí hợp lý; chênh lệch ngoài định mức cần có trách nhiệm bồi thường rõ ràng.
Thời điểm lập biên bản phải kịp thời
Biên bản xử lý chênh lệch kiểm kê nên được lập ngay sau khi kết thúc kiểm kê, không để quá lâu. Việc lập biên bản chậm trễ có thể khiến nguyên nhân chênh lệch khó xác định và làm giảm tính thuyết phục của chứng từ.
Lưu vết phê duyệt và nhật ký thao tác
Với doanh nghiệp sử dụng phần mềm quản lý kho, nhật ký thao tác là bằng chứng quan trọng để xác định nguyên nhân chênh lệch. Mọi thao tác nhập, xuất, điều chỉnh số liệu đều được ghi lại kèm thời gian và người thực hiện, giúp việc truy vết trở nên minh bạch.
Khi nào nên dùng phần mềm quản lý kho?
Nếu anh/chị gặp phải các dấu hiệu sau, việc tiếp tục quản lý kho bằng Excel hoặc ghi chép thủ công sẽ khiến chênh lệch kiểm kê lặp đi lặp lại:
- Kiểm kê mất nhiều ngày và phải dừng hoạt động kho: Việc đối chiếu thủ công từng mã hàng tốn thời gian và dễ sai sót.
- Chênh lệch tồn kho xảy ra liên tục nhưng không tìm được nguyên nhân: Không có nhật ký thao tác để truy vết ai đã xuất, nhập, điều chỉnh số liệu.
- Khó xác định vị trí hàng hóa trong kho: Hàng hóa bị đặt sai vị trí dẫn đến ghi nhận sai khi kiểm đếm.
- Phụ thuộc vào một vài thủ kho “nhớ hết”: Khi thủ kho nghỉ phép hoặc nghỉ việc, dữ liệu kho gần như không thể kiểm soát.
- Muốn áp dụng barcode/PDA nhưng chưa có hệ thống: Việc quét mã giúp giảm sai sót nhập liệu thủ công, nhưng cần có phần mềm để quản lý dữ liệu quét.
Nếu các dấu hiệu trên xuất hiện thường xuyên, việc lập biên bản xử lý chênh lệch chỉ là giải pháp tình thế. Vấn đề gốc rễ nằm ở quy trình và công cụ quản lý kho chưa đủ chặt chẽ.
WSS của VASO hỗ trợ việc này thế nào?
WSS (Wonder Storage System) là phần mềm quản lý kho do VASO TECH phát triển, giúp doanh nghiệp ghi nhận mọi giao dịch nhập – xuất – tồn bằng thao tác quét mã trên thiết bị cầm tay (PDA). Thay vì nhập tay và ghi chép rời rạc, mọi thao tác đều được hệ thống ghi nhận theo người thực hiện và thời điểm thực hiện, tạo nhật ký thao tác minh bạch để truy vết khi có chênh lệch.
Khi kiểm kê, WSS hỗ trợ kiểm kê bằng PDA: nhân viên kho quét mã từng vị trí, hệ thống tự động đối chiếu với tồn kho trên sổ sách và xuất dữ liệu chênh lệch ngay sau khi hoàn tất. Dữ liệu chênh lệch này chính là căn cứ để lập biên bản xử lý chênh lệch kiểm kê, giúp rút ngắn thời gian tổng hợp và giảm sai sót khi đối chiếu thủ công.
VASO không dừng ở việc cung cấp phần mềm. Chúng tôi cùng doanh nghiệp tổ chức lại cách vận hành kho trước, rồi mới áp dụng công cụ phù hợp. Quy trình nhập hàng, xuất hàng, chuyển kho, kiểm kê được chuẩn hóa để dữ liệu trên hệ thống khớp với hàng hóa thực tế trên kệ.
Bảng gợi ý gói WSS theo hiện trạng kho
| Tiêu chí | WSS Entry (gói khởi động) | WSS Standard (gói neo) | WSS Enterprise |
|---|---|---|---|
| Link chi tiết | WSS Entry – từ 49 triệu | WSS Standard – từ 79 triệu | WSS Enterprise – từ 149 triệu |
| Giá tham khảo | Từ 49 triệu (chưa VAT) | Từ 79 triệu (chưa VAT) | Từ 149 triệu (chưa VAT) |
| Phù hợp với | Kho nhỏ, quy trình đơn giản, khuyến nghị ≤ 500 SKU, 01 kho | SME vận hành ổn định, 01–02 kho, cần tùy chỉnh vừa phải theo thực tế | Doanh nghiệp cần chuẩn hóa sâu, nhiều bộ phận, tích hợp ERP hoặc quy trình phức tạp |
| Thiết bị tiêu chuẩn | 01 PDA + 01 máy in tem + 01 thiết bị đọc mã + 2.000 tem nhãn | 01 PDA + 01 máy in tem + 01 thiết bị đọc mã | 01 server + 01 PDA + 01 máy in tem + 01 thiết bị đọc mã |
| Thời gian triển khai dự kiến | 1–2 tuần | 3–6 tuần | 6–12+ tuần |
Lưu ý: Giá tham khảo cho SME; giá cuối cùng phụ thuộc số user, số kho, phạm vi chức năng, mức tùy chỉnh và thiết bị đi kèm. Chưa bao gồm VAT, chi phí tích hợp ERP/API, license bên thứ ba. Thời gian triển khai thực tế tùy mức tùy chỉnh và dữ liệu đầu vào.
Bằng chứng tin cậy khi lựa chọn VASO
- Trọn gói một đầu mối: Phần mềm WSS + thiết bị quét mã (PDA, máy in tem) + tư vấn + triển khai + bảo trì, không phải làm việc với nhiều nhà cung cấp khác nhau.
- Giá công khai: Ba gói WSS Entry, Standard, Enterprise có giá tham khảo rõ ràng trên website, giúp anh/chị dự trù ngân sách trước khi trao đổi chi tiết.
- Quy trình triển khai 5 bước: Khảo sát và xác nhận phạm vi → Chuẩn bị dữ liệu và cấu hình → UAT và đào tạo → Go-live → Hỗ trợ sau triển khai. Anh/chị biết trước lộ trình sẽ diễn ra như thế nào.
- Năng lực mở rộng: Ngoài phần mềm, VASO còn cung cấp kệ kho, RFID, xe tự hành AGV/AMR, băng tải, ASRS/Shuttle theo lộ trình Chuẩn hóa → Số hóa → Tự động hóa, phù hợp khi doanh nghiệp có nhu cầu nâng cấp kho trong tương lai.
Nếu anh/chị đang gặp tình trạng chênh lệch kiểm kê lặp lại, mất nhiều ngày để đối chiếu số liệu, hoặc muốn xây dựng quy trình kiểm kê chặt chẽ hơn, hãy bắt đầu bằng một cuộc trao đổi về bài toán kho của doanh nghiệp. VASO sẽ cùng anh/chị đánh giá hiện trạng và đề xuất hướng đi phù hợp, không nhất thiết phải triển khai ngay phần mềm.
Đăng ký tư vấn ngay tại Giải pháp quản trị kho WSS hoặc liên hệ hotline/Zalo 0909 056 267 trong giờ làm việc 08:00–17:00. VASO phục vụ doanh nghiệp tại TP.HCM, Bình Dương, Đồng Nai và Long An.
Câu hỏi thường gặp
Biên bản xử lý chênh lệch kiểm kê có bắt buộc phải có chữ ký giám đốc không?
Có. Biên bản xử lý chênh lệch kiểm kê là chứng từ kế toán quan trọng, cần có chữ ký phê duyệt của người đại diện theo pháp luật hoặc người được ủy quyền. Thiếu chữ ký phê duyệt, biên bản không có giá trị pháp lý để làm căn cứ điều chỉnh sổ sách.
Chênh lệch kiểm kê bao nhiêu thì phải lập biên bản?
Không có quy định về ngưỡng giá trị tối thiểu. Bất kỳ chênh lệch nào giữa số liệu thực tế và sổ sách đều cần được ghi nhận và xử lý bằng biên bản để đảm bảo tính trung thực của báo cáo tài chính.
Có được bù trừ chênh lệch thừa của mã này với chênh lệch thiếu của mã khác không?
Không. Mỗi mã hàng phải được xử lý chênh lệch riêng biệt. Việc bù trừ thừa thiếu giữa các mã hàng làm sai lệch bản chất của từng khoản chênh lệch và có thể bị cơ quan thuế bác bỏ.
Thời hạn lưu trữ biên bản xử lý chênh lệch kiểm kê là bao lâu?
Theo Luật Kế toán, chứng từ kế toán phải được lưu trữ tối thiểu 10 năm. Biên bản xử lý chênh lệch kiểm kê thuộc nhóm chứng từ kế toán, cần được lưu trữ cùng hồ sơ kiểm kê theo quy định.
Phần mềm quản lý kho có giúp giảm chênh lệch kiểm kê không?
Có, theo hướng giảm thiểu nguyên nhân gây chênh lệch. Khi mọi giao dịch nhập xuất được quét mã và ghi nhận theo thời gian thực, sai sót nhập liệu thủ công giảm đi, nhật ký thao tác giúp truy vết nguyên nhân nhanh chóng khi có chênh lệch phát sinh.
Doanh nghiệp nhỏ có cần phần mềm quản lý kho không?
Tùy vào quy mô và mức độ phức tạp của kho. Với kho dưới 200 mã hàng và tần suất giao dịch thấp, Excel có thể đáp ứng tạm thời. Khi số lượng SKU tăng lên, việc quản lý bằng Excel sẽ phát sinh nhiều sai sót và chênh lệch kiểm kê, lúc này nên cân nhắc phần mềm quản lý kho.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC – Hướng dẫn chế độ kế toán doanh nghiệp
- Thông tư 133/2016/TT-BTC – Hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa
- Luật Kế toán số 88/2015/QH13
- Tài liệu nội bộ VASO TECH – Catalogue giải pháp WSS 2026
Giá tham khảo cho SME; giá cuối cùng phụ thuộc số user, số kho, phạm vi chức năng, mức tùy chỉnh và thiết bị đi kèm. Chưa bao gồm VAT, chi phí tích hợp ERP/API, license bên thứ ba.