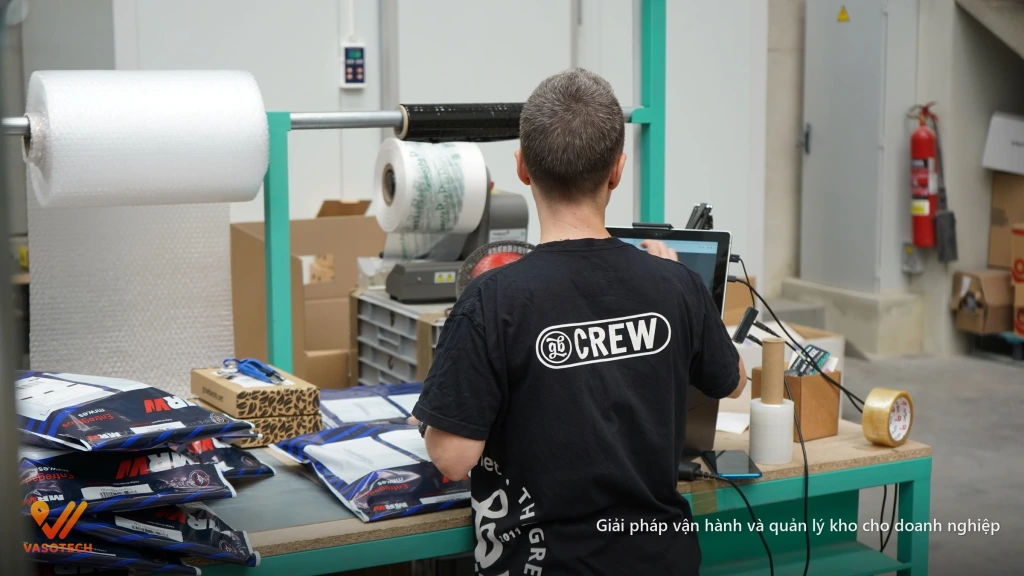
Quy trình kiểm soát hàng gửi kho bên thứ ba là chuỗi thao tác giúp doanh nghiệp theo dõi, đối chiếu và xác nhận số lượng hàng hóa đang nằm tại kho của đơn vị cung cấp dịch vụ logistics (3PL). Quy trình này gồm bốn bước chính: thống nhất dữ liệu gửi kho, ghi nhận nhập xuất theo chứng từ, đối chiếu tồn định kỳ, và xử lý chênh lệch bằng biên bản. Làm đúng quy trình giúp doanh nghiệp tránh tình trạng “mù tồn” — không biết chính xác mình còn bao nhiêu hàng, ở đâu, và có đang bị thất thoát hay không.
Điểm chính
- Kiểm soát hàng gửi kho ngoài không chỉ là việc của thủ kho, mà cần sự phối hợp giữa kế toán kho, vận hành và đơn vị 3PL.
- Ba chứng từ không thể thiếu: phiếu gửi hàng, phiếu xuất kho bên 3PL, biên bản đối chiếu tồn định kỳ.
- Tần suất đối chiếu nên căn cứ vào tốc độ luân chuyển hàng, không phải làm một năm một lần.
- Phần mềm quản lý kho có quản được hàng gửi ngoài không? Có, nếu hệ thống cho phép quản lý nhiều kho và đối chiếu tồn theo từng kho riêng biệt.
Hệ thống báo còn 40 thùng, ra kệ chỉ thấy 32. Đó là tình huống quen thuộc với nhiều doanh nghiệp đang gửi hàng tại kho bên thứ ba. Khi hàng nằm ngoài tầm mắt, nếu không có quy trình kiểm soát rõ ràng, con số trên sổ sách chỉ là con số. Bài viết này giúp anh/chị xây dựng quy trình kiểm soát hàng gửi kho bên thứ ba theo từng bước cụ thể, từ lúc gửi hàng đến khi xử lý chênh lệch, và nhận biết khi nào nên dùng công cụ để việc đối chiếu không còn là gánh nặng cuối tháng.
Rủi ro khi gửi hàng ở kho bên thứ ba mà không kiểm soát là gì?
Rủi ro lớn nhất là doanh nghiệp mất khả năng biết chính xác số lượng hàng thực tế đang nằm ở đâu, dẫn đến quyết định nhập hàng, xuất bán hoặc cam kết giao hàng dựa trên số liệu sai. Khi hàng hóa nằm ngoài sự quản lý trực tiếp, mọi sai lệch nếu không được phát hiện kịp sẽ âm thầm tích tụ thành thất thoát lớn.
Các rủi ro cụ thể thường gặp:
- Tồn kho lệch giữa sổ sách và thực tế tại kho 3PL: Doanh nghiệp nghĩ mình còn đủ hàng để nhận đơn, nhưng thực tế kho ngoài đã hết hoặc thiếu. Hậu quả là hủy đơn, giao trễ, mất uy tín với khách hàng.
- Không truy được trách nhiệm khi xảy ra sai lệch: Không có chứng từ gửi nhận rõ ràng, khi hàng thiếu, cả doanh nghiệp lẫn đơn vị 3PL đều không xác định được lệch từ khâu nào.
- Chậm phát hiện hàng lỗi, hàng cận date, hàng bị hư hỏng: Hàng gửi ngoài nếu không được báo cáo tình trạng định kỳ, doanh nghiệp có thể không biết hàng đã hỏng cho đến khi khách hàng khiếu nại.
- Phụ thuộc hoàn toàn vào báo cáo một chiều từ 3PL: Nếu chỉ nhận báo cáo từ đơn vị kho mà không có cơ chế đối chiếu độc lập, doanh nghiệp đang vận hành trên niềm tin, không phải trên dữ liệu.
Góc nhìn từ VASO: Kiểm soát kho ngoài không phải là chuyện “có người trông giúp là yên tâm”. Cần có quy trình và dữ liệu để chủ động đối chiếu, thay vì chờ báo cáo cuối tháng rồi mới phát hiện lệch.
Quy trình kiểm soát hàng gửi kho bên thứ ba gồm những bước nào?
Quy trình kiểm soát hàng gửi kho bên thứ ba gồm bốn bước chính: thống nhất dữ liệu và quy tắc vận hành, ghi nhận nhập xuất theo chứng từ, đối chiếu tồn định kỳ, và xử lý chênh lệch bằng biên bản. Mỗi bước cần được thực hiện đều đặn, không phải chỉ làm khi có vấn đề.
Bước 1: Thống nhất dữ liệu và quy tắc vận hành với đơn vị 3PL
Trước khi gửi hàng, doanh nghiệp và đơn vị kho cần thống nhất:
- Danh mục hàng hóa: Mã SKU, tên hàng, quy cách đóng gói, đơn vị tính. Hai bên phải dùng cùng một bộ mã, tránh tình trạng bên ghi “hộp”, bên ghi “thùng”.
- Quy tắc ghi nhận nhập xuất: Khi nào hàng được xem là đã nhập kho? Khi nào xem là đã xuất? Ai là người ký xác nhận trên phiếu?
- Quy định về vị trí lưu trữ: Hàng của doanh nghiệp được đặt ở khu nào, có tách riêng với hàng của khách hàng khác hay không.
- Biểu mẫu chứng từ: Phiếu gửi hàng, phiếu xuất kho, biên bản kiểm kê phải có mẫu thống nhất ngay từ đầu.
Bước 2: Ghi nhận nhập xuất theo chứng từ
Mọi biến động hàng hóa tại kho 3PL phải có chứng từ đi kèm, không chấp nhận giao dịch bằng miệng hoặc tin nhắn. Cụ thể:
- Khi doanh nghiệp gửi hàng đến kho 3PL: lập phiếu gửi hàng ghi rõ số lượng, mã SKU, tình trạng hàng. Đơn vị 3PL ký xác nhận đã nhận đủ.
- Khi doanh nghiệp yêu cầu xuất hàng: lập lệnh xuất hàng hoặc phiếu yêu cầu xuất. Đơn vị 3PL xuất kho và gửi lại phiếu xuất kho có chữ ký người xuất.
- Cuối mỗi ngày hoặc mỗi tuần, hai bên đối soát nhanh các phiếu đã phát sinh để kịp thời phát hiện sai sót.
Bước 3: Đối chiếu tồn kho định kỳ
Đây là bước quan trọng nhất để tránh mù tồn. Doanh nghiệp cần yêu cầu đơn vị 3PL gửi báo cáo tồn kho theo mẫu thống nhất, sau đó đối chiếu với sổ sách nội bộ. Chi tiết cách đối chiếu được trình bày ở mục tiếp theo.
Bước 4: Xử lý chênh lệch bằng biên bản
Khi phát hiện lệch giữa số liệu hai bên, cần lập biên bản xác nhận chênh lệch ngay, ghi rõ mã hàng, số lượng lệch, thời điểm phát hiện và nguyên nhân dự kiến. Biên bản này là cơ sở để quy trách nhiệm và điều chỉnh số liệu, tránh tranh chấp về sau.
Cách đối chiếu tồn kho 3PL với sổ sách nội bộ
Cách đối chiếu hiệu quả nhất là so sánh theo từng mã SKU giữa ba nguồn dữ liệu: báo cáo tồn từ 3PL, sổ kho nội bộ, và số liệu thực tế nếu có kiểm kê độc lập. Nếu ba nguồn này khớp nhau, tồn kho đang được kiểm soát tốt. Nếu lệch, cần truy ngay từng phiếu nhập xuất để tìm nguyên nhân.
Quy trình đối chiếu gợi ý:
- Chuẩn bị dữ liệu: Xuất báo cáo tồn từ hệ thống nội bộ, lấy báo cáo tồn từ 3PL, sắp xếp theo cùng thứ tự mã SKU.
- So sánh tổng quan trước: Kiểm tra tổng số dòng hàng và tổng số lượng có khớp không. Nếu lệch ngay từ tổng, khả năng cao có phiếu chưa được ghi nhận.
- So sánh chi tiết từng SKU: Đánh dấu những mã hàng có số lượng lệch. Với mỗi mã lệch, lần ngược lại các phiếu gửi hàng, phiếu xuất kho trong kỳ để xác định lệch từ đâu.
- Lập bảng tổng hợp chênh lệch: Ghi rõ mã hàng, số lượng theo sổ nội bộ, số lượng theo báo cáo 3PL, mức lệch, ghi chú nguyên nhân.
- Xác nhận với đơn vị 3PL: Gửi bảng chênh lệch cho 3PL để cùng rà soát, sau đó lập biên bản điều chỉnh.
Ví dụ giả định: Công ty A gửi 100 thùng hàng mã SP-01 tại kho 3PL. Sổ nội bộ ghi còn 45 thùng, báo cáo 3PL ghi còn 42 thùng. Khi lần ngược phiếu, phát hiện có một phiếu xuất 3 thùng ngày 15 chưa được kế toán nội bộ ghi nhận. Nguyên nhân là phiếu xuất được gửi qua email nhưng bị bỏ sót. Cách xử lý là cập nhật lại sổ nội bộ theo phiếu xuất đã có chữ ký xác nhận.
Tần suất yêu cầu báo cáo và kiểm kê tại kho 3PL
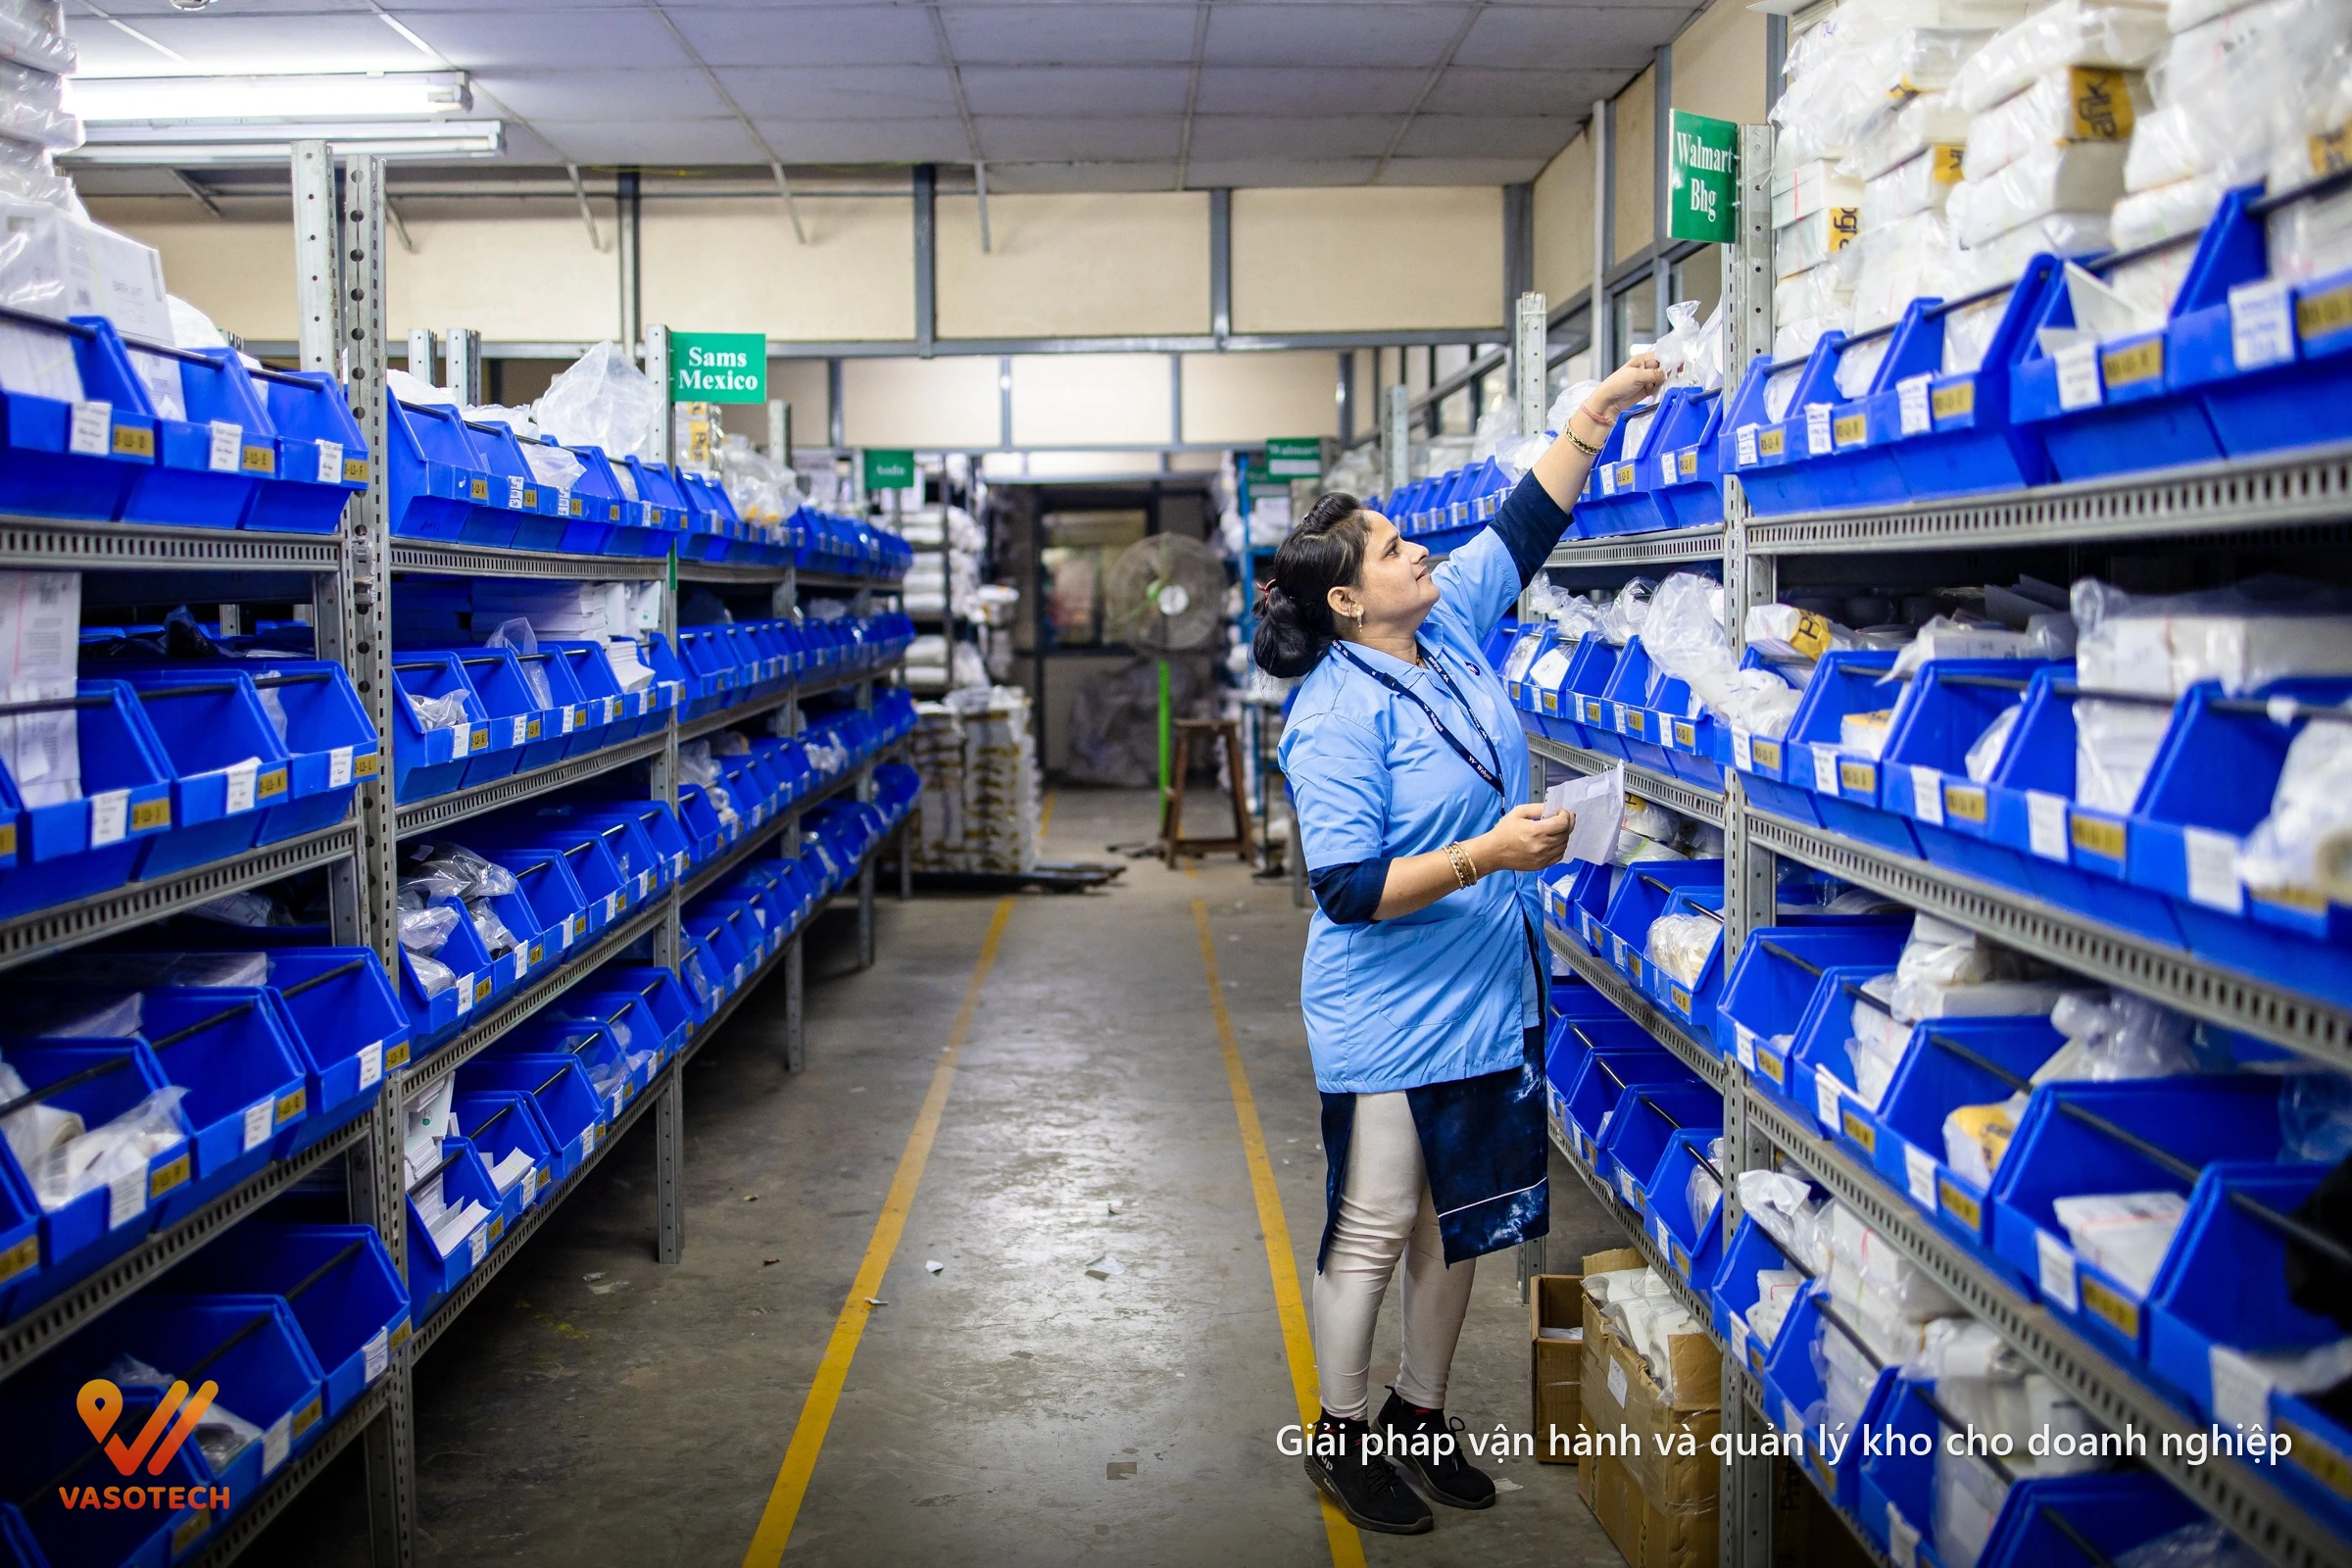
Tần suất đối chiếu nên căn cứ vào tốc độ luân chuyển hàng hóa, không có một con số cố định cho mọi doanh nghiệp. Nguyên tắc chung: hàng luân chuyển càng nhanh, giá trị càng cao, tần suất đối chiếu càng phải dày.
Gợi ý tần suất theo mức độ luân chuyển:
| Mức độ luân chuyển | Tần suất báo cáo tồn | Tần suất kiểm kê thực tế |
|---|---|---|
| Cao (xuất nhập hàng ngày, nhiều đơn) | Hàng ngày hoặc mỗi 2–3 ngày | Hàng tháng |
| Trung bình (vài đơn mỗi tuần) | Hàng tuần | Hàng quý |
| Thấp (hàng gửi bán, luân chuyển chậm) | Hàng tháng | 6 tháng hoặc cuối năm |
Ngoài báo cáo định kỳ, doanh nghiệp nên yêu cầu kiểm kê đột xuất khi có dấu hiệu bất thường như tồn kho lệch liên tục, thay đổi nhân sự tại kho 3PL, hoặc trước thời điểm quyết toán. Việc kiểm kê nên có sự tham gia của nhân sự doanh nghiệp, không chỉ dựa vào báo cáo từ đơn vị kho.
Xử lý chênh lệch với đơn vị kho thuê ngoài như thế nào?
Xử lý chênh lệch cần thực hiện theo nguyên tắc: xác định nguyên nhân trước, điều chỉnh số liệu sau, và luôn có biên bản xác nhận của hai bên. Không nên vội quy kết trách nhiệm khi chưa có đủ dữ liệu, nhưng cũng không được để chênh lệch kéo dài mà không xử lý.
Các bước xử lý chênh lệch:
- Ghi nhận và khoanh vùng chênh lệch: Xác định chính xác mã hàng, số lượng lệch và kỳ phát sinh. Không gộp chung nhiều mã hàng vào một con số.
- Truy xuất chứng từ: Rà soát tất cả phiếu gửi hàng, phiếu xuất kho, phiếu chuyển kho trong kỳ để tìm điểm gãy.
- Làm việc với đơn vị 3PL: Trao đổi trực tiếp, đưa ra dữ liệu cụ thể. Nếu cần, yêu cầu kiểm kê thực tế tại kho.
- Lập biên bản xác nhận chênh lệch: Biên bản cần ghi rõ số lượng lệch, nguyên nhân đã xác định hoặc nguyên nhân dự kiến, hướng xử lý và thời hạn hoàn tất.
- Điều chỉnh số liệu và rút kinh nghiệm: Sau khi có biên bản, cập nhật lại sổ sách. Đồng thời xem xét có cần bổ sung quy định nào để tránh lặp lại.
Nếu chênh lệch phát sinh do lỗi của đơn vị 3PL, biên bản là căn cứ để yêu cầu bồi thường hoặc điều chỉnh hợp đồng. Nếu lỗi từ phía nội bộ, cần điều chỉnh quy trình ghi nhận chứng từ cho phù hợp.
Phần mềm quản lý kho có quản được hàng gửi ngoài không?
Có, phần mềm quản lý kho quản được hàng gửi ngoài nếu hệ thống hỗ trợ quản lý đa kho, cho phép tạo một kho riêng cho từng đơn vị 3PL và đối chiếu tồn theo từng kho độc lập. Khi đó, hàng gửi ngoài được theo dõi như một kho con trong cùng một hệ thống, thay vì nằm rải rác ở nhiều file Excel.
Cách phần mềm quản lý kho hỗ trợ kiểm soát hàng gửi 3PL:
- Tạo kho 3PL như một kho riêng: Mỗi đơn vị kho ngoài là một mã kho. Tồn kho được xem riêng, không trộn lẫn với kho nội bộ.
- Ghi nhận nhập xuất theo phiếu: Mọi giao dịch gửi hàng đi, nhận hàng về, xuất hàng từ kho 3PL đều được ghi nhận trên hệ thống với mã phiếu rõ ràng.
- Đối chiếu tồn theo từng kho: Hệ thống cho phép xuất báo cáo tồn của riêng kho 3PL để so sánh với báo cáo từ đơn vị kho.
- Truy vết lịch sử giao dịch: Khi có lệch, có thể lọc lại toàn bộ phiếu nhập xuất của kho 3PL trong kỳ để tìm nguyên nhân nhanh hơn.
Khi nào nên dùng phần mềm quản lý kho?
Làm thủ công bằng Excel có thể đủ khi doanh nghiệp chỉ có một kho nhỏ, ít mã hàng và tần suất giao dịch thấp. Nhưng khi hàng gửi kho ngoài phát sinh nhiều giao dịch mỗi tuần, việc đối chiếu thủ công bắt đầu bộc lộ giới hạn.
Dấu hiệu cho thấy cần một công cụ quản lý kho:
- Mỗi lần đối chiếu với 3PL mất nhiều giờ, thậm chí nhiều ngày vì phải gom dữ liệu từ nhiều file.
- Có từ hai kho trở lên, bao gồm kho nội bộ và kho 3PL, dữ liệu không nằm cùng một chỗ.
- Chênh lệch tồn lặp lại hàng tháng nhưng không truy ra được nguyên nhân cụ thể.
- Nhân viên kho phải nhớ vị trí hàng, nhớ lịch sử giao dịch thay vì tra cứu trên hệ thống.
- Muốn áp dụng barcode/QR và thiết bị quét mã để giảm nhập liệu tay.
WSS của VASO hỗ trợ việc này thế nào?
WSS (Wonder Storage System) là phần mềm quản lý kho do VASO TECH phát triển, hỗ trợ doanh nghiệp quản lý nhiều kho trên cùng một hệ thống, bao gồm cả kho gửi tại đơn vị 3PL. Thay vì phải gom dữ liệu từ nhiều nguồn để đối chiếu, anh/chị có thể xem tồn kho của từng kho riêng biệt và xuất báo cáo đối chiếu ngay trên hệ thống.
Với bài toán hàng gửi kho ngoài, WSS giải quyết theo hướng:
- Quản lý đa kho: Tạo kho nội bộ và kho 3PL riêng, theo dõi tồn từng kho mà không trộn lẫn dữ liệu.
- Ghi nhận giao dịch theo phiếu: Mọi gửi hàng, nhận hàng, xuất hàng đều có phiếu trên hệ thống, truy vết được người thực hiện và thời điểm.
- Đối chiếu tồn nhanh: Xuất báo cáo tồn kho 3PL trên WSS để so sánh với báo cáo từ đơn vị kho, phát hiện lệch theo từng mã SKU.
- Kiểm kê bằng PDA: Với kho nội bộ, nhân viên có thể kiểm kê bằng thiết bị cầm tay quét mã, giảm thời gian và sai sót so với ghi tay.
VASO cùng doanh nghiệp tổ chức lại cách vận hành kho trước, rồi mới áp dụng công cụ phù hợp. Với hàng gửi kho ngoài, điều đó có nghĩa là xác lập quy trình đối chiếu rõ ràng trước, sau đó dùng WSS để quy trình chạy ổn định và dữ liệu luôn sẵn sàng.
Bảng gợi ý gói WSS theo hiện trạng kho
| Gói | Giá tham khảo | Phù hợp với | Thời gian triển khai dự kiến |
|---|---|---|---|
| WSS Entry | Từ 49 triệu | Kho nhỏ, mới bắt đầu số hóa, 01 kho, quy trình đơn giản, khuyến nghị ≤ 500 SKU | 1–2 tuần |
| WSS Standard | Từ 79 triệu | SME vận hành ổn định, 01–02 kho hoặc nhiều khu vực kho, cần chỉnh theo thực tế | 3–6 tuần |
| WSS Enterprise | Từ 149 triệu | Doanh nghiệp cần chuẩn hóa sâu, nhiều bộ phận, tích hợp ERP hoặc quy trình phức tạp | 6–12+ tuần |
Giá trên là giá tham khảo cho SME, chưa bao gồm VAT. Giá cuối cùng phụ thuộc số lượng user, số kho, phạm vi chức năng, mức độ tùy chỉnh và thiết bị đi kèm. Chi phí tích hợp ERP/API và license bên thứ ba sẽ được báo giá sau khảo sát.
VASO TECH cung cấp trọn gói một đầu mối: phần mềm WSS, thiết bị quét mã như PDA và máy in tem, tư vấn, triển khai và bảo trì. Quy trình triển khai gồm 5 bước: khảo sát và xác nhận phạm vi, chuẩn bị dữ liệu và cấu hình, kiểm thử UAT và đào tạo, go-live, và hỗ trợ sau triển khai. Thời gian triển khai được công bố trước để doanh nghiệp chủ động sắp xếp.
Nếu anh/chị đang có bài toán kiểm soát hàng gửi kho bên thứ ba và muốn trao đổi cụ thể về hiện trạng kho của mình, hãy đăng ký tư vấn ngay hoặc liên hệ hotline/Zalo 0909 056 267 trong giờ làm việc 08:00–17:00. VASO TECH phục vụ doanh nghiệp tại TP.HCM, Bình Dương, Đồng Nai và Long An.
Câu hỏi thường gặp
Hàng gửi kho bên thứ ba có cần kiểm kê định kỳ không?
Có. Kiểm kê định kỳ là cách duy nhất để xác nhận số liệu trên báo cáo 3PL có khớp với thực tế hay không. Tần suất kiểm kê nên căn cứ vào tốc độ luân chuyển hàng, ít nhất mỗi quý một lần với hàng luân chuyển trung bình.
Ai chịu trách nhiệm khi hàng gửi kho ngoài bị thiếu?
Trách nhiệm được xác định dựa trên chứng từ và biên bản đối chiếu. Nếu có phiếu gửi hàng có chữ ký xác nhận của 3PL và biên bản kiểm kê cho thấy thiếu, đơn vị 3PL thường phải chịu trách nhiệm theo thỏa thuận hợp đồng. Vì vậy, chứng từ đầy đủ là yếu tố quyết định.
Có cần phần mềm quản lý kho khi chỉ gửi hàng ở một kho 3PL?
Không bắt buộc. Nếu số lượng SKU ít và giao dịch thưa, có thể quản lý bằng Excel kết hợp quy trình đối chiếu thủ công. Nhưng nếu hàng luân chuyển nhanh hoặc có nhiều mã hàng, phần mềm giúp giảm đáng kể thời gian đối chiếu và hạn chế sai sót.
Làm sao để đối chiếu tồn kho 3PL nhanh hơn?
Hãy thống nhất mẫu báo cáo với đơn vị 3PL ngay từ đầu, dùng cùng một bộ mã SKU, và yêu cầu báo cáo theo đúng định dạng đã thống nhất. Khi có phần mềm quản lý kho, việc xuất báo cáo tồn để so sánh chỉ mất vài phút thay vì hàng giờ.
Nên yêu cầu 3PL báo cáo tồn theo ngày hay theo tuần?
Tùy tốc độ luân chuyển. Hàng xuất nhập hàng ngày nên yêu cầu báo cáo theo ngày hoặc mỗi 2–3 ngày. Hàng luân chuyển chậm có thể báo cáo theo tuần hoặc theo tháng. Điều quan trọng là báo cáo phải đúng hạn và đúng mẫu.
Khi nào nên chấm dứt hợp đồng với một đơn vị 3PL?
Khi chênh lệch tồn lặp lại nhiều lần, đơn vị 3PL không hợp tác trong việc đối chiếu hoặc kiểm kê, hoặc không đáp ứng được các yêu cầu về báo cáo và chứng từ. Trước khi chấm dứt, cần có biên bản kiểm kê đầy đủ để xác định trách nhiệm và tránh tranh chấp.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Hướng dẫn chế độ kế toán doanh nghiệp, bao gồm quy định về kiểm kê và đối chiếu hàng tồn kho.
- Thông tư 133/2016/TT-BTC — Chế độ kế toán cho doanh nghiệp nhỏ và vừa, có quy định về quản lý hàng tồn kho.
- GS1 Việt Nam — Tiêu chuẩn về mã vạch và định danh sản phẩm, áp dụng trong quản lý kho bằng barcode/QR.
- Tài liệu giới thiệu giải pháp WSS (Wonder Storage System) — VASO TECH, 2026.
Giá tham khảo cho SME; giá cuối cùng phụ thuộc số user, số kho, phạm vi chức năng, mức tùy chỉnh và thiết bị đi kèm. Chưa bao gồm VAT, chi phí tích hợp ERP/API, license bên thứ ba.